Puntos clave
- •En California y Nueva York, identifique las conexiones de la operación y compruebe los cargos ordinarios antes de preparar firmas.
- •La firma no demuestra que el dinero ya se entregó.
- •La tasa nominal del contrato no equivale necesariamente a la APR.
- •Una garantía no obtiene primer rango solo por aparecer en el contrato.
- •Un familiar o garante necesita obligaciones, límites y avisos claros.
- •El idioma y las divulgaciones requieren revisión según la operación.
Las fuentes del contrato figuran más abajo. Complete los datos de su operación antes de preparar las firmas.
¿Qué es el Contrato de Préstamo de Dinero?
Un contrato de préstamo documenta el compromiso de entregar fondos y las condiciones de devolución. Puede registrar dinero pendiente, recibido parcialmente o entregado por completo, con evidencia que corresponda a la realidad.
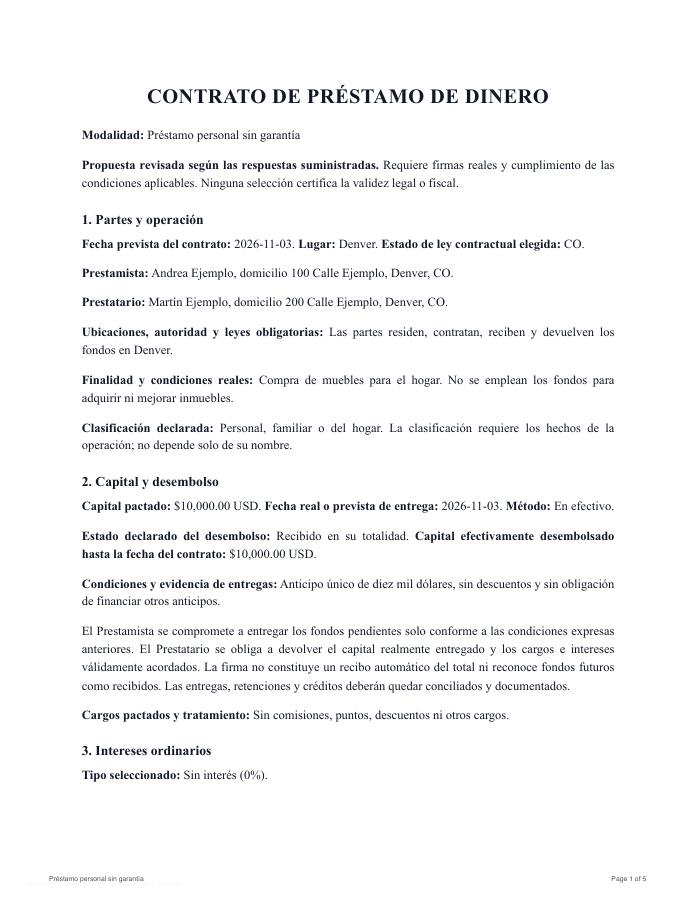
Este asistente ofrece cinco modalidades: personal sin garantía, garantía sobre bienes muebles, préstamo familiar, cuotas mensuales y pago único. Las opciones de interés simple, compuesto o sin interés forman parte del cuestionario. No se presentan como documentos separados inexistentes.
La selección de estado conserva una elección contractual propuesta, pero no resuelve automáticamente las leyes obligatorias, licencias, límites de cargos o reglas de conflicto entre estados.
Antes de completar el contrato
Reúna comprobantes de desembolso, cargos retenidos y condiciones pendientes. El monto pactado y el efectivo recibido pueden ser diferentes.
Prepare un calendario que concilie capital, interés, cargos y fecha final. Este formulario no calcula ni certifica automáticamente una amortización o APR.
Identifique a cualquier persona adicional obligada y defina su función, límite, condiciones y avisos antes de pedir su firma.
Reglas que dependen de los hechos
Texas: fecha del acuerdo y límites del crédito privado
La sección 302.001 del Código de Finanzas de Texas establece un máximo ordinario de 10% anual salvo que otra ley permita más. Para un préstamo escrito a tasa fija, consulte el Texas Credit Letter vigente en la fecha real del acuerdo, de una renovación o de una prórroga. El 15 de mayo de 2026 regía un límite semanal de 18%; no lo aplique a otras fechas sin comprobarlas. Examine también cargos, descuentos, interés de mora, plazo de mora y calendario de pagos. Pactar expresamente interés cero es distinto de callar sobre el interés. Un prestamista habitual de crédito doméstico puede estar sujeto a licencias y límites distintos. La opción garantizada cubre solo bienes muebles. Para contratos cubiertos por los capítulos 342 o 348, o crédito sobre la plusvalía de vivienda sujeto a la OCCC, la negociación en español puede exigir por separado el resumen en español previsto en la sección 341.502.
Negociación y entrega de traducciones en California
En determinados préstamos negociados principalmente en español, chino, tagalo, vietnamita o coreano durante una actividad comercial, el Código Civil de California exige entregar la traducción correspondiente antes de obtener las firmas. Compruebe la cobertura, las personas que deben recibirla y cualquier excepción aplicable. Preparar un ejemplar no acredita su entrega.
Tasa contractual y APR
Regulation Z determina la APR con importes y fechas de financiación y pagos. La tasa nominal puede ser distinta. Primero determine si TILA aplica y prepare las divulgaciones reales exigibles.
Idioma y traducciones
12 CFR 1026.27 permite divulgaciones en otro idioma con disponibilidad en inglés a solicitud del consumidor, salvo su excepción publicitaria. California también tiene protecciones de traducción para operaciones cubiertas negociadas en determinados idiomas. Un contrato en español no prueba que todas las traducciones requeridas se entregaron.
Usura, cargos y licencias
No hay un porcentaje único que apruebe todo préstamo en un estado. Deben analizarse la clase de acreedor, finalidad, importe, cargos incluidos, fechas y exenciones. Una frase de ahorro no sanea automáticamente un contrato ilegal.
Garantías mobiliarias
Constitución, oponibilidad y prioridad son cuestiones distintas. Los ejemplos de Washington muestran requisitos de valor, derechos sobre bienes y formalidades, así como regímenes de título donde una UCC-1 no basta. Debe comprobarse la ley realmente aplicable.
Codeudor o garante
No se debe convertir una elección de garante en responsabilidad ilimitada. Cuando corresponde 16 CFR 444.3, el aviso previo tiene requisitos de documento separado. El contrato no reemplaza ese aviso ni demuestra una entrega anterior.
Préstamos familiares
IRC §7872 distingue préstamos y contiene excepciones condicionadas. La relación familiar, una firma o una tasa positiva no prueban que no exista interés imputado. Las AFR y las exclusiones de regalos requieren el período y hechos correctos.
Cobranza y protecciones
El impago no autoriza cualquier embargo o recuperación. Deben respetarse avisos, subsanación, jurisdicción, exenciones, procedimientos, quiebra y protecciones militares. La recuperación extrajudicial, cuando proceda, no puede quebrantar la paz.
Qué debe quedar definido
Partes, domicilios, autoridad y finalidad real.
Capital pactado, estado del desembolso y comprobantes.
Interés nominal, método, cargos y divulgaciones pertinentes.
Fechas e importes de pago, saldo final y pago anticipado.
Incumplimientos, avisos, subsanación y remedios limitados por ley.
Bienes y obligaciones adicionales solo cuando se eligen expresamente.
Idioma, documentos incorporados y formalidades de ejecución.
Cinco modalidades disponibles
Préstamo personal sin garantía
Préstamo con garantía sobre bienes muebles
Préstamo entre familiares o amigos
Préstamo en cuotas mensuales
Préstamo con pago único al vencimiento
Cómo completar el Contrato de Préstamo de Dinero
1. Identifique la operación
Elija la modalidad y registre finalidad, partes, ubicaciones y fondos reales.
2. Concilie las cifras
Compruebe cargos, tasa, calendario completo y vencimiento. Obtenga el cálculo regulatorio necesario.
3. Complete garantías y avisos
Identifique bienes, constitución y prioridad, o la obligación limitada y avisos de una persona adicional.
4. Revise antes de firmar
Resuelva cobertura, tasas, idioma, impuestos e instrumentos. Obtenga las firmas y certificados que realmente procedan.
Términos clave
- Capital
- Importe prestado; debe distinguirse de cargos, intereses y efectivo neto entregado.
- APR
- Medida anual del costo del crédito calculada conforme a las reglas aplicables; no es solo la tasa nominal.
- Oponibilidad
- Efectos de una garantía frente a terceros, sujetos al régimen y pasos legalmente exigibles.
- AFR
- Tasas federales aplicables publicadas por período, relevantes para determinadas reglas fiscales.
Documentos relacionados
Personal y familiar
Documentan préstamos sin garantía sobre bienes bajo esta variante; el parentesco requiere además análisis fiscal.
Garantizado
Incluye una garantía definida sobre bienes muebles y exige revisar constitución, oponibilidad y prioridad.
Cuotas o pago único
Distinguen pagos mensuales de un solo vencimiento, con fechas e importes conciliados.
Fuentes oficiales
Estas leyes y fuentes oficiales respaldan las correcciones descritas. Compruebe el texto vigente y su aplicación a la operación; una fuente de un estado no sustituye las normas de los demás.
- California, Código Civil § 1632
- Cálculo de APR
- Idioma de divulgaciones
- Aviso previo al garante
- Constitución de garantía mobiliaria
- Bienes sujetos a título u otro régimen
- Recuperación sin quebrantar la paz
- Préstamos por debajo del mercado
- AFR por período
- Declaración de deuda cancelada
- Regalos y año fiscal
- Protección de consumidores e idioma
- Usura en New York
- Usura en Florida
- Creditor definition
- MLA limitations
- SCRA prior-service debt
- Consumer confession and collateral
Preguntas frecuentes
Prepare su contrato de préstamo.
Registre las partes, la entrega de fondos, los pagos y cualquier punto pendiente antes de firmar.